

Help us in our pursuit for high-quality journalism!
Our commitment to uncovering requires your backing. Support our fearless investigative reporting, in-depth analyses and community voices. Donate now to strengthen the editorial independence and provide open access content to all.
Support Keraleeyam Choose your preference
₹1000/Year
₹2000/2 Years
₹500Students/Year
A contribution of any size

ഇന്ത്യയുടെ ഡിജിറ്റൽ പേയ്മെന്റ് വിപ്ലവത്തിന്റെ മുഖമുദ്രയായ യുപിഐ (Unified Payments Interface) ഇപ്പോൾ ഒരു പുതിയ ഘട്ടത്തിലേക്ക് കടക്കുകയാണ്. ഒക്ടോബർ 15, 2026 മുതൽ മർച്ചന്റ് ട്രാൻസാക്ഷനുകൾക്ക് ഫീസ് ഏർപ്പെടുത്തുന്ന പുതിയ എംഡിആർ (Merchant Discount Rate) നയം നടപ്പിലാകും. ദശാബ്ദക്കാലമായി ലോകം പ്രശംസിച്ച സൗജന്യ സംവിധാനത്തിൽ മാറ്റം വരുത്തുന്ന ഈ നീക്കം സാധാരണക്കാരെയും ചെറുകിട വ്യാപാരികളെയും എങ്ങനെ ബാധിക്കുമെന്ന ചോദ്യങ്ങൾ ഉയരുകയാണ്. അതേസമയം, യുപിഐയുടെ ആരംഭം, പൊതുജന സ്വീകാര്യത, ഇന്നത്തെ ഭീമമായ വളർച്ച എന്നിവ മനസ്സിലാക്കിയാൽ മാത്രമേ ഈ മാറ്റത്തിന്റെ പൂർണ്ണ ചിത്രം ലഭിക്കൂ.
യുപിഐയുടെ ജനനം
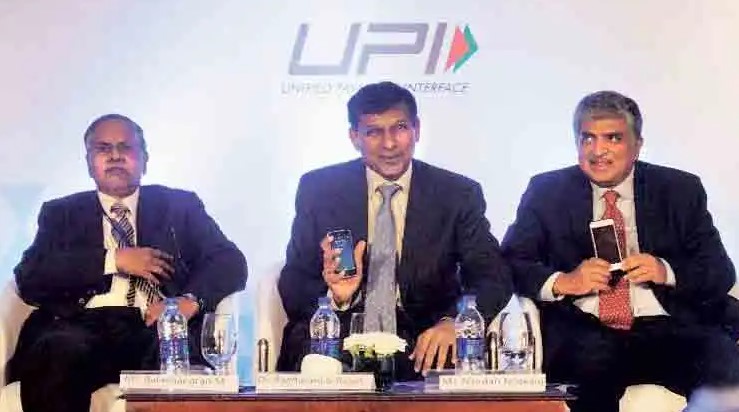
2016 ഏപ്രിൽ 11-ന് നാഷണൽ പേയ്മെന്റ്സ് കോർപ്പറേഷൻ ഓഫ് ഇന്ത്യ (എൻപിസിഐ) യുപിഐയുടെ പൈലറ്റ് ലോഞ്ച് നടത്തി. അന്നത്തെ റിസർവ് ബാങ്ക് ഗവർണർ രഘുറാം രാജൻ മുംബൈയിൽ ഉദ്ഘാടനം നിർവഹിച്ചു. ആദ്യം 21 ബാങ്കുകൾ മാത്രമേ പങ്കാളികളായിരുന്നുള്ളൂ. ഒരു മൊബൈൽ ആപ്പിലൂടെ ഒന്നിലധികം ബാങ്ക് അക്കൗണ്ടുകൾ ബന്ധിപ്പിച്ച് ഉടൻ പണമിടപാട് നടത്താനുള്ള ഒരു പൊതു പ്ലാറ്റ്ഫോം എന്ന ആശയമായിരുന്നു അത്. ഐഎംപിഎസ് (Immediate Payment Service) പോലുള്ള മുൻ സംവിധാനങ്ങളുടെ അടിത്തറയിൽ നിർമ്മിച്ചതായിരുന്നു യുപിഐ.
ആഗസ്റ്റ് 2016-ൽ പൊതുജനങ്ങൾക്ക് ലഭ്യമായി. അതേ വർഷം നവംബറിൽ ഡീമോണിറ്റൈസേഷൻ പ്രഖ്യാപിച്ചതോടെ ഡിജിറ്റൽ പേയ്മെന്റുകളുടെ ആവശ്യം കുത്തനെ ഉയർന്നു. ഡിസംബറിൽ പ്രധാനമന്ത്രി നരേന്ദ്ര മോദി ഭീം (BHIM) ആപ്പ് ലോഞ്ച് ചെയ്തു. ഇത് യുപിഐയെ ജനങ്ങളിലേക്ക് എത്തിക്കുന്നതിൽ നിർണായകമായി. തുടക്കത്തിൽ ഇടപാടുകൾ വളരെ കുറവായിരുന്നു – ആദ്യ മാസത്തിൽ ഏകദേശം 90,000 മാത്രം. എന്നാൽ ക്യുആർ കോഡുകളുടെ വ്യാപനം, ഇന്റർഓപ്പറബിലിറ്റി (ഏത് ആപ്പിൽ നിന്നും ഏത് ബാങ്കിലേക്കും പണം അയയ്ക്കാം), ചെറുകിട കച്ചവടക്കാർക്ക് ചെലവില്ലാത്ത സ്വീകാര്യത എന്നിവ യുപിഐയെ വേഗത്തിൽ വളർത്തി.
പൊതുജന പ്രതികരണവും സ്വീകാര്യതയും
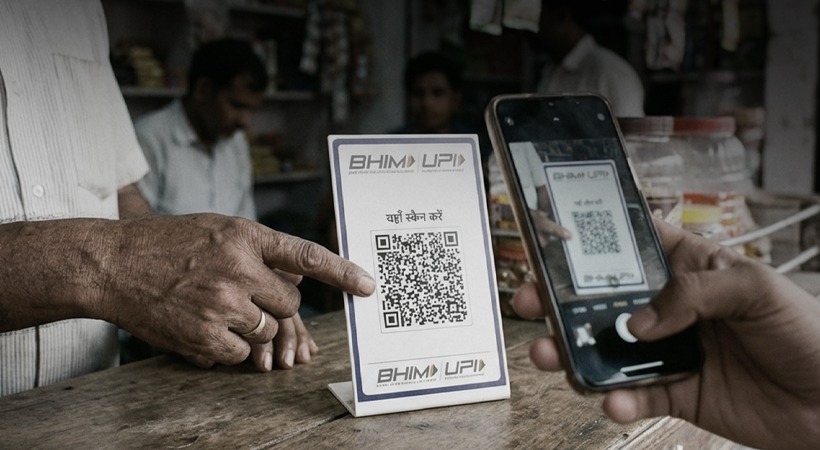
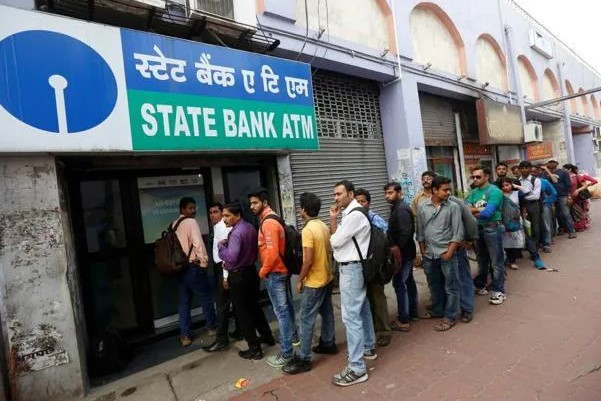
ആദ്യം സംശയത്തോടെയാണ് ജനങ്ങൾ ഈ സംവിധാനത്തെ നോക്കിക്കണ്ടത്. “മൊബൈലിൽ പണമിടപാട് സുരക്ഷിതമാണോ?” എന്ന ചോദ്യം സാധാരണമായിരുന്നു. എന്നാൽ ഡീമോണിറ്റൈസേഷനും കോവിഡ് കാലഘട്ടവും വഴിത്തിരിവായി മാറി. തെരുവ് വ്യാപാരികൾ മുതൽ വലിയ റീട്ടെയിൽ ശൃംഖലകൾ വരെ ക്യുആർ കോഡ് ഒട്ടിച്ച് യുപിഐ സ്വീകരിച്ചു. ഫോൺപേ, ഗൂഗിൾ പേ, പേടിഎം തുടങ്ങിയ ആപ്പുകൾ ജനപ്രിയമായി. സ്മാർട്ട്ഫോൺ ഇല്ലാത്തവർക്ക് യുപിഐ 123PAY പോലുള്ള സൗകര്യങ്ങളും വന്നു. ജനങ്ങൾക്ക് ഇത് ഒരു വിമോചനമായി അനുഭവപ്പെട്ടു – പണമില്ലാത്ത ഇടപാട്, ഉടൻ ട്രാൻസ്ഫർ, ഫീസില്ലാത്ത സേവനം. “സ്കാൻ ചെയ്താൽ മതി” എന്ന വാചകം ഗ്രാമങ്ങളിലും നഗരങ്ങളിലും ഒരുപോലെ സ്വീകരിക്കപ്പെട്ടു. ഇന്ന് 55 കോടിയിലധികം ഇന്ത്യക്കാർ യുപിഐ ഉപയോഗിക്കുന്നുവെന്നും 6.5 കോടി മർച്ചന്റുകൾ അത് സ്വീകരിക്കുന്നുവെന്നും കണക്കുകളുണ്ട്. ലോകത്തിലെ റിയൽ-ടൈം ഡിജിറ്റൽ പേയ്മെന്റുകളുടെ ഏകദേശം പകുതിയും ഇന്ത്യയിലൂടെയാണ് നടക്കുന്നത് – അതിന്റെ ഏറ്റവും വലിയ ഭാഗം യുപിഐയിലൂടെ.
ഇന്നത്തെ അവസ്ഥ
2025-26 സാമ്പത്തിക വർഷത്തിൽ യുപിഐ 24,162 കോടി ട്രാൻസാക്ഷനുകൾ കൈകാര്യം ചെയ്തു. മൂല്യം ഏകദേശം 314 ലക്ഷം കോടി രൂപ. 2016-17-ൽ വെറും 2 കോടി ട്രാൻസാക്ഷനുകളിൽ നിന്ന് (മൂല്യം 0.07 ലക്ഷം കോടി) ഇത്രയും വളർച്ച – ഏകദേശം 12,000 മടങ്ങ് വോളിയവും 4,000 മടങ്ങ് മൂല്യവും. 2026 ജൂലൈയിൽ മാത്രം 2,366 കോടി ട്രാൻസാക്ഷനുകൾ (മൂല്യം 29.88 ലക്ഷം കോടി). ഓഗസ്റ്റിൽ 2,451 കോടി. ദൈനംദിന ശരാശരി 66-79 കോടി ട്രാൻസാക്ഷനുകൾ. 741 ബാങ്കുകൾ ലൈവ്. ഭൂട്ടാൻ, സിംഗപ്പൂർ, യുഎഇ, ഫ്രാൻസ്, ഗ്രീസ് ഉൾപ്പെടെ 11 രാജ്യങ്ങളിൽ പ്രവർത്തനക്ഷമം.
2020 ജനുവരി 1 മുതൽ സർക്കാർ സീറോ-എംഡിആർ നയം നടപ്പിലാക്കി. മർച്ചന്റുകൾക്കും ഉപഭോക്താക്കൾക്കും ഫീസില്ലാതെ ഇടപാട് നടത്താം എന്ന നയം ദത്തെടുക്കൽ വേഗത്തിലാക്കി. ബാങ്കുകൾക്കും ഫിൻടെക് കമ്പനികൾക്കും സർക്കാർ സബ്സിഡി നൽകിയിരുന്നു. ഈ സൗജന്യ മോഡലാണ് യുപിഐയെ ലോകത്തിലെ ഏറ്റവും വലിയ റിയൽ-ടൈം പേയ്മെന്റ് സംവിധാനമാക്കിയത്.
പുതിയ ഫീസ് നയം
എൻപിസിഐയുടെ പുതിയ ചട്ടക്കൂട് പ്രകാരം, ഒക്ടോബർ 15, 2026 മുതൽ:
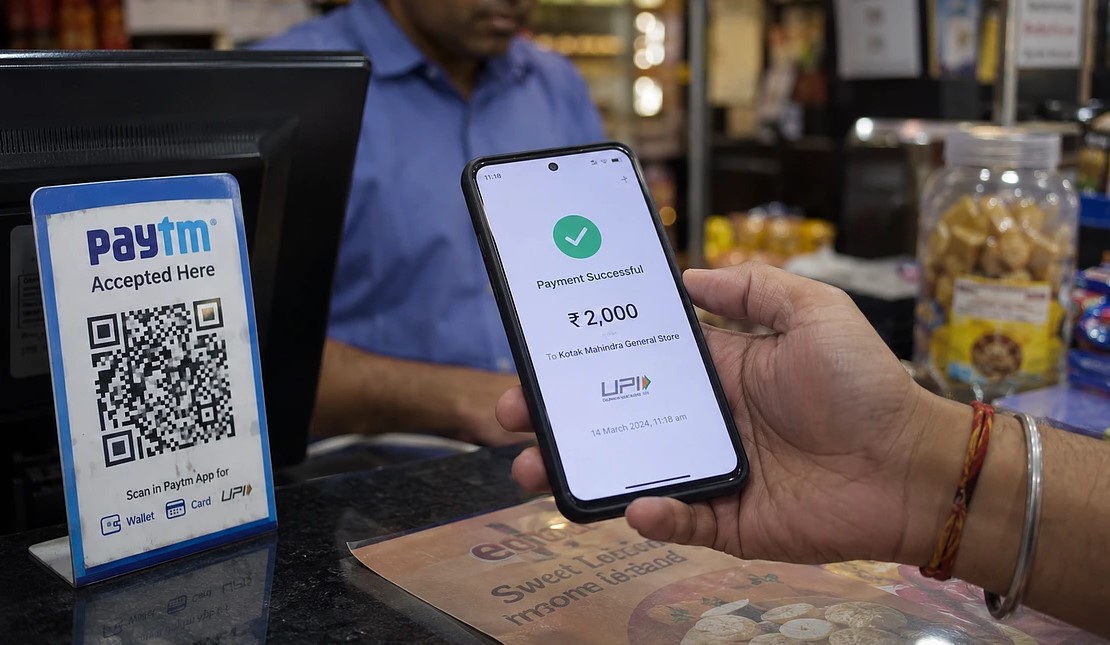
പേഴ്സൺ-ടു-മർച്ചന്റ് (P2M) ട്രാൻസാക്ഷനുകൾക്ക് 2,000 രൂപയ്ക്ക് മുകളിൽ 0.4% എംഡിആർ. 75,000 രൂപയ്ക്കും അതിന് മുകളിലും പരമാവധി 300 രൂപ ക്യാപ്.
റെയിൽവേ, ടെലികോം, ഇൻഷുറൻസ്, ഇന്ധനം തുടങ്ങിയ അവശ്യ മേഖലകളിൽ 2,000-ന് മുകളിൽ ഫ്ലാറ്റ് 5 രൂപ.
ചെറുകിട മർച്ചന്റുകൾ (മാസം 1 ലക്ഷം രൂപ വരെ യുപിഐ ക്യുആർ വഴി) സീറോ എംഡിആർ.
പേഴ്സൺ-ടു-പേഴ്സൺ (P2P) പൂർണ്ണമായും സൗജന്യം.
ഉപഭോക്താക്കൾക്ക് ഫീസ് ഇല്ല; മർച്ചന്റുകൾക്കാണ് ചാർജ്. ഇത് ഏകദേശം 95-96% P2M വോളിയത്തെ ബാധിക്കില്ലെന്ന് സർക്കാർ പറയുന്നു. എന്നാൽ ഉയർന്ന മൂല്യമുള്ള ട്രാൻസാക്ഷനുകൾ (4% മാത്രം) മൊത്തം മൂല്യത്തിന്റെ 66% വരെയാണ്. അധിക വരുമാനം ബാങ്കുകൾ, ആപ്പ് പ്രൊവൈഡർമാർ, ഇന്റർമീഡിയറികൾ എന്നിവർക്കിടയിൽ വിഭജിക്കപ്പെടും. സൈബർ സെക്യൂരിറ്റി, ഇൻഫ്രാസ്ട്രക്ചർ മെച്ചപ്പെടുത്തൽ എന്നിവയ്ക്ക് ഇത് ഉപയോഗിക്കുമെന്നാണ് വാദം.
വിമർശനങ്ങളും ആശങ്കകളും
ടാക്സേഷൻ ആൻഡ് അദർ ലോസ് (അമെൻഡ്മെന്റ്) ആക്ട് 2026 വഴിയാണ് ഈ മാറ്റത്തിന് നിയമപരമായ അടിത്തറയിട്ടത്. ആഗസ്റ്റ് 4-ന് ധനമന്ത്രി നിർമ്മല സീതാരാമൻ ബിൽ അവതരിപ്പിച്ചു. പാർലമെന്റിൽ ചർച്ചയില്ലാതെ പാസാക്കി. ആഗസ്റ്റ് 17-ന് രാഷ്ട്രപതി ബില്ലിൽ ഒപ്പുവച്ചു. മുൻപ് നിയമപരമായി ഉറപ്പാക്കിയിരുന്ന സീറോ-എംഡിആർ ഇപ്പോൾ സർക്കാർ നോട്ടിഫിക്കേഷനെ ആശ്രയിച്ചുള്ളതായി മാറി.
വിമർശകർ ചൂണ്ടിക്കാണിക്കുന്നത്, ഈ നയം വലിയ ബാങ്കുകൾക്കും കോർപ്പറേറ്റുകൾക്കും ഗുണം ചെയ്യുമെന്നും ചെറുകിട മർച്ചന്റുകൾ അതിന്റെ ഭാരം വഹിക്കുമെന്നുമാണ്. ഒരു ചെറുകിട കടയുടമ പറഞ്ഞതുപോലെ, “ഞങ്ങളിൽ നിന്ന് ഫീസ് ഈടാക്കിയാൽ ഞങ്ങൾ ഉപഭോക്താക്കളിലേക്ക് മാറ്റും.”
Visa, Mastercard തുടങ്ങിയ യുഎസ് ആസ്ഥാനമായ പേയ്മെന്റ് ശൃംഖലകൾക്ക് യുപിഐയിൽ തുല്യമായ മത്സരാവസരം ലഭിക്കുന്നില്ലെന്ന ആരോപണം യു.എസ്. ട്രേഡ് റിപ്പോർട്ടുകളിൽ ഉയർന്നിട്ടുണ്ട്. യു.എസ്. കമ്പനികൾക്ക് മറ്റ് രാജ്യങ്ങളിൽ വ്യാപാരം നടത്തുമ്പോൾ നേരിടുന്ന താരിഫ്, നിയന്ത്രണങ്ങൾ, നിയമങ്ങൾ, വിപണി പ്രവേശന തടസങ്ങൾ, വിവേചനപരമായ നയങ്ങൾ തുടങ്ങിയവ യു.എസ്. സർക്കാർ വിലയിരുത്തുന്ന വാർഷിക റിപ്പോർട്ടാണിത്. ഈ വിലയിരുത്തലിന്റെ പശ്ചാത്തലത്തിൽ, യുപിഐ ഇടപാടുകൾക്ക് MDR ഏർപ്പെടുത്താനുള്ള തീരുമാനത്തിന് പിന്നിൽ വിദേശ വ്യാപാര സമ്മർദ്ദങ്ങളുണ്ടോ എന്ന സംശയവും ഉയർന്നിട്ടുണ്ട്.
ഭാവി എന്ത്?
യുപിഐ ഒരു പൊതു ഡിജിറ്റൽ യൂട്ടിലിറ്റിയായി വളർന്നത് അതിന്റെ സൗജന്യവും ലാളിത്യവും വ്യാപകമായ സ്വീകാര്യതയും കൊണ്ടാണ്. ഇപ്പോൾ സംവിധാനത്തിന്റെ സുസ്ഥിരതയ്ക്കായി ഫീസ് ഏർപ്പെടുത്തുമ്പോൾ, അതിന്റെ ചെലവ് ചെറുകിട വ്യാപാരികളിലേക്കും സാധാരണ ഉപഭോക്താക്കളിലേക്കും മാറ്റിവയ്ക്കുന്നില്ലെന്ന് ഉറപ്പാക്കേണ്ടത് പ്രധാനമാണ്. ഇതിനായി ഇടപാടുകളെയും ഫീസ് ഘടനയെയും നിരീക്ഷിക്കുമെന്നും ഫീസ് ഉപഭോക്താക്കളിൽ നിന്ന് ഈടാക്കാൻ അനുവദിക്കില്ലെന്നും സർക്കാരും എൻപിസിഐയും വ്യക്തമാക്കിയിട്ടുണ്ട്.
പത്ത് വർഷത്തിനിടെ രാജ്യത്തിന്റെ ദൈനംദിന സാമ്പത്തിക ഇടപാടുകളുടെ ഭാഗമായിത്തീർന്ന യുപിഐ പുതിയൊരു ഘട്ടത്തിലേക്ക് കടക്കുകയാണ്. സൗജന്യ ഇടപാടുകളുടെ കാലഘട്ടത്തിൽ നിന്ന് ഫീസ് അധിഷ്ഠിത മാതൃകയിലേക്കുള്ള ഈ മാറ്റം യുപിഐയുടെ ഉപയോഗത്തെയും അതിന്റെ ജനകീയ സ്വഭാവത്തെയും എങ്ങനെ ബാധിക്കുമെന്നതാണ് ഇനി ശ്രദ്ധിക്കേണ്ടത്.